Domain fabrikverkauf-grosshandel.de kaufen?
Wir ziehen mit dem Projekt
fabrikverkauf-grosshandel.de um.
Sind Sie am Kauf der Domain
fabrikverkauf-grosshandel.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain fabrikverkauf-grosshandel.de kaufen?
Was sind die Unterschiede im Eigenrisiko bei verschiedenen Versicherungsunternehmen und wie kann man das beste Eigenrisiko für seine individuellen Bedürfnisse auswählen?
Die Höhe des Eigenrisikos variiert je nach Versicherungsunternehmen und Versicherungsart. Ein niedrigeres Eigenrisiko bedeutet höhere monatliche Prämien, während ein höheres Eigenrisiko zu niedrigeren monatlichen Kosten führt. Um das beste Eigenrisiko für individuelle Bedürfnisse auszuwählen, sollte man seine finanzielle Situation und Risikobereitschaft berücksichtigen. Personen mit geringerer finanzieller Stabilität könnten ein niedrigeres Eigenrisiko bevorzugen, während finanziell stabile Personen ein höheres Eigenrisiko wählen könnten, um ihre monatlichen Kosten zu senken. **
Was ist das Eigenrisiko und wie beeinflusst es meine Versicherungsprämien?
Das Eigenrisiko ist der Betrag, den der Versicherte im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Je höher das Eigenrisiko gewählt wird, desto niedriger sind in der Regel die Versicherungsprämien, da der Versicherte einen Teil der Kosten selbst übernimmt. Ein niedriges Eigenrisiko führt hingegen zu höheren Versicherungsprämien, da die Versicherung im Schadensfall mehr Kosten übernehmen muss. **

Ähnliche Suchbegriffe für Eigenrisiko
Top-Angebote
Produkte zum Begriff Eigenrisiko:
-
Massives Schwebebett aus Zirbenholz zum einmaligen Sonderpreis – 3%-Vorkasse-RabattMassives Schwebebett aus Zirbenholz zum einmaligen Sonderpreis – 3%-Vorkasse-Rabatt. Massives Schwebebett Merkur aus Zirbe Ein Kunde kann das originalverpackte Bett leider nicht mehr abnehmen. Daher bieten wir es zum einmaligen Sonderpreis an. Merkur ist ein sogenanntes Schwebebett, das heißt, dass der Unterbau so weit unter das Bett versetzt ist, dass er nicht sichtbar ist. Das Bett scheint somit zu schweben. Maße des Bettes: Liegefläche: 160 x 200 cm Stellfläche Außenbreite = Liegefläche + 5 cm Außenlänge = Liegefläche + 7 cm Seitenteilbreite 20 cm Einsinktiefe 16 cm Bettrahmenhöhe 44 cm Höhe Kopfteil 42 cm Höhe Bettrahmen inkl. Kopfteil 86 cm Weitere Details: In der Ausführung Zirbe erfolgt die Lieferung unbehandelt, damit die natürlichen Öle des Holzes sich frei entfalten können. Das Kopfteil hat 3 Kassetten. Die Nachtkommoden gehören nicht zum Lieferumfang. Ergänzungsoption: Als hochwertige Ergänzung können wir Ihnen die Boxspringmatratze anbieten. Ebenfalls zum einmaligen Sonderpreis. Diese hat einen Echtlederbezug im Farbton Cognac. Härtegrad C. Eine detaillierte Beschreibung finden Sie hier cm cm cm cm Holzart:Zirbe1183,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Geese, Hans-Jürgen: Ausverkauf vom Traum NeuseelandAusverkauf vom Traum Neuseeland , Was die Kolonie Deutschland<BR>von der Geschichte der Kolonie Neuseeland heute lernen kann , Elektromotoren > Elektromotoren & -teile , Erscheinungsjahr: 202003, Produktform: Kartoniert, Autoren: Geese, Hans-Jürgen, Redaktion: Anderwelt Verlag, Seitenzahl/Blattzahl: 356, Keyword: Deutschland; Geese; Kolonie; Neuseeland, Fachkategorie: Gesellschaft und Kultur, allgemein, Bildungszweck: für alle Bildungsstufen, Thema: Auseinandersetzen, Warengruppe: HC/Belletristik/Romane/Erzählungen, Fachkategorie: Klassische Belletristik, Thema: Entdecken, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Anderwelt Verlag, Verlag: Anderwelt Verlag, Verlag: Haisenko, Peter Alexander, Länge: 208, Breite: 146, Höhe: 25, Gewicht: 478, Produktform: Kartoniert, Genre: Belletristik, Genre: Belletristik, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0035, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,21,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sessel mit hochwertigem Stoffbezug - Einzelstück zum Sonderpreis – 3%-Vorkasse-RabattSessel mit hochwertigem Stoffbezug - Einzelstück zum Sonderpreis – 3%-Vorkasse-Rabatt. Sessel zum Sonderpreis – Eleganz, Komfort und Qualität Einzelstück zum Sonderpreis wegen Fehlbestellung eines Kunden Material: Füße und Zierelemente aus Wildeiche Stoff Pearl - 100 % Polyester Maße des Sessels 80 x 103 x 91 Sitzhöhe: 46 cm Sitzfläche (B x T): 50 x 61 cm Bodenabstand: 18 cm cm cm cm cm Farbe:Beige,Taupe Holzart:Wildeiche598,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Boxspringmatratze - Echtlederbezug - 160 x 200 cm - zum Sonderpreis – 3%-Vorkasse-RabattBoxspringmatratze - Echtlederbezug - 160 x 200 cm - zum Sonderpreis – 3%-Vorkasse-Rabatt. Boxspringbettmatratze mit Echtlederbezug - 160 x 200 cm Ein Kunde kann diese hochwertige Matratze leider nicht mehr abnehmen. Originalverpackt Diese Boxspringmatratze beinhaltet alles, was eine Boxspringkonstruktion ausmacht: die untere Box die Matratze Die Multipocket-Matratze beinhaltet also sowohl die obere Matratze, als auch die Unterbox. Ein Lattenrost wird dabei nicht mehr benötigt, da die Konstruktion einen sehr stabilen Massivholzrahmen hat. So können Sie aus jedem Bett ein vollwertiges Boxspringbett zaubern , bei dem sich nichts verschiebt und die Matratzen nicht verrutschen. Aufbau der Boxspringbettmatratze Diese Ausführung beinhaltet als Basis einen Bonellfederkern mit 220 Federn bei 100 x 200 cm. Der Rahmen (12 x 3 cm) ist aus massiver Kiefer. Über der Basis liegt nun der Bereich mit Tonnentaschenfedern 680 Tonnen bei der Ausführung in 100 x 200 cm Abdeckung aus Kaltschaum Gesamthöhe ca. 23 cm Härtegrad B Medium oder C Fest Ab 160 cm Liegefläche ist die Matratze geteilt. Härterad C Bezug Echtleder Cognac 4 verschiedene Topperausführungen stehen zur Auswahl Topper durchgehend oder ab 140 cm geteilt möglich. Bitte wählen Sie in den Optionen. 1. Memoform 7 cm Viscoelastischer Schaumstoff mit 3-seitigem Reißverschluss Höhe ca. 7 cm Stretchbezug mit Cyrruswatte 41 % Viskose, 58 % Polyester und 1 % Dorlastan mit 400 gr, pro qm Polyesterwatte Hülle abnehmbar und reinigungsfähig 2. Memoform 12 cm Viscoelastischer Schaumstoff mit 3-seitigem Reißverschluss Höhe ca. 12 cm Stretchbezug mit Cyrruswatte 41 % Viskose, 58 % Polyester und 1 % Dorlastan mit 200 gr, pro qm Polyesterwatte Hülle abnehmbar und reinigungsfähig 3. Kaltschaumtopper mit 3-seitigem Reißverschluss Höhe ca. 7 cm Stretch Bezug 31,6 % Baumwolle, 68,4 % Polyester mit 400 gr, pro qm Polyesterwatte Hülle abnehmbar und reinigungsfähig 4. Latex Topper Latexkern in perforierten Zonen mit 3-seitigem Reißverschluss Höhe ca. 7 cm Stretch Bezug 31,6 % Baumwolle, 68,4 % Polyester mit 400 gr, pro qm Polyesterwatte Hülle abnehmbar und reinigungsfähig cm cm cm cm999,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was sind die verschiedenen Arten von Eigenrisiko in Versicherungspolicen und wie können Versicherungsnehmer das Eigenrisiko optimieren, um die Kosten zu senken und den Versicherungsschutz zu maximieren?
In Versicherungspolicen gibt es grundsätzlich zwei Arten von Eigenrisiko: das vertraglich vereinbarte Eigenrisiko und das Selbstbehalt. Das vertraglich vereinbarte Eigenrisiko ist die Summe, die der Versicherungsnehmer im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Der Selbstbehalt ist der Teil des Schadens, den der Versicherungsnehmer selbst übernimmt, unabhängig von der vertraglich vereinbarten Summe. Um die Kosten zu senken und den Versicherungsschutz zu maximieren, können Versicherungsnehmer das Eigenrisiko optimieren, indem sie eine höhere Selbstbeteiligung wählen, was zu niedrigeren Prämien führt. Allerdings sollten Versicherungsnehmer dabei auch bedenken, dass sie im Schadensfall einen höheren Betrag selbst tragen **
-
Was genau ist ein Eigenrisiko und wie beeinflusst es meine Versicherungskosten?
Ein Eigenrisiko ist der Betrag, den du im Schadensfall selbst tragen musst, bevor die Versicherung einspringt. Je höher das Eigenrisiko, desto niedriger sind in der Regel die Versicherungskosten, da du einen Teil der Kosten selbst übernimmst. Ein niedriges Eigenrisiko führt zu höheren Versicherungskosten, da die Versicherung ein höheres Risiko trägt. **
-
Was ist ein Eigenrisiko und wie kann man es bei Versicherungen beeinflussen?
Ein Eigenrisiko ist der Betrag, den der Versicherungsnehmer im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Man kann das Eigenrisiko bei Versicherungen beeinflussen, indem man eine höhere Selbstbeteiligung wählt, um dadurch die monatlichen Beiträge zu senken. Alternativ kann man auch durch den Abschluss von Zusatzversicherungen das Eigenrisiko reduzieren. **
-
Was ist das Eigenrisiko und wie beeinflusst es die Kosten meiner Versicherung?
Das Eigenrisiko ist der Betrag, den du im Schadensfall selbst tragen musst, bevor die Versicherung einspringt. Je höher das Eigenrisiko, desto niedriger sind in der Regel die Versicherungskosten, da du einen Teil der Kosten selbst übernimmst. Ein niedriges Eigenrisiko führt zu höheren Versicherungskosten, da die Versicherung ein größeres Risiko übernehmen muss. **


Was bedeutet Eigenrisiko und wie kann man es in verschiedenen Versicherungspolicen beeinflussen?
Eigenrisiko ist der Betrag, den der Versicherungsnehmer im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Man kann das Eigenrisiko in verschiedenen Versicherungspolicen durch die Höhe des festgelegten Betrags beeinflussen. Je höher das Eigenrisiko, desto niedriger sind in der Regel die Versicherungsprämien. **
Was ist das Eigenrisiko und wie wirkt es sich auf die Versicherungsprämien aus?
Das Eigenrisiko ist der Betrag, den der Versicherte im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Je höher das Eigenrisiko ist, desto niedriger sind in der Regel die Versicherungsprämien, da der Versicherte einen Teil des Risikos selbst trägt. Ein niedriges Eigenrisiko führt dagegen zu höheren Versicherungsprämien, da die Versicherung ein höheres Risiko übernimmt. **
Top-Angebote
Produkte zum Begriff Eigenrisiko:
-
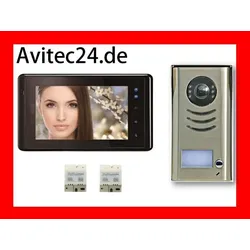
VIDEO TÜRSPRECHANLAGE 2-DRAHT RESTPOSTEN ZUM SONDERPREISHochwertige Türsprechanlage 2 Draht Technik - Komplettset 7 Zoll Monitor DT27 mit Touchscreen Wasserfeste Aussenstation DT591 mit SONY CCD Kamera Anschlussfertiges Komplettset! Kann so bestellt werden! XXL-Ansicht Diese Videosprechanlage eignet sich hervorragend sowohl als Interphon oder Gegensprechanlage, Klingelanlage, wie auch als Videoüberwachung die Ihnen und Ihrer Familie viel Sicherheit bietet. Sie können mit den eigenen Augen sehen und sich vergewissern wer wirklich vor Ihrer Tür steht. Die Aussenstation , auch Türstation gennannt, dient als Klingel-, Sprech- und Kameraeinheit und hat folgende Ausstattung: Top Edel Design in hochwertigem Edelstahlgehäuse Wasserfestes Edelstahl-Aufputz-Gehäuse mit -> Regenschutz Sehr flache Bauweise: nur 24mm ! Beleuchtetes Namensschild das Regenschutzblech (gehört auch zum Lieferumfang) bietet zusätzlichen Schutz elektrischer Türöffner zuschaltbar 105 Grad HD Weitwinkel Farbkamera für optimalen Sichtwinkel sehr gutes Farbbild durch: 1/3" CCD SONY Bildsensor mit IR-Nachtsicht und hoher Auflösung von 420TVL, Pinhole Objektiv LED-s schalten bei Dunkelheit automatisch ein um die Nachtsicht zu ermöglichen. Mikrophon und Lautsprecher einstellbar Bus-Linie potentialfrei, Türöffnungsdauer von 1-9 Sekunden einstellbar Sehr geringer Stromverbrauch nur 1W im Standby-Modus, nur 15 W im Betrieb Die Innenstationen mit sehr edlem Design schmücken den Innenraum dezent und bieten folgende Funktionen: DT27TC Touchscreen Schwarzes Gehäuse mit Aluminium Front, Aufputz mit metallischer Halterung 7 Zoll TFT LCD Farb Bildschirm mit Touchscreen/Grapische Bedienoberfläche Echtzeit Wiedergabe Hörerlose Freisprech - Einrichtung Verschiedene Einstellmöglichkeiten wie z.B. Kontrast, Helligkeit und Ton 15 verschiedene Klingel Melodien wählbar Öffnen der Tür über den Monitor - schaltet sich beim Klingeln automatisch an Überwachungsfunktion - sie können jederzeit die Kamera einschalten Interne - Funktion Interkommunikation TV-OUT Funktion - Monitor kann mit ihrem TV verbunden werden Externe Klingel, Türöffner und Überwachungskamera anschließbar Auflösung 800x480 Pixel RGB - 16:9 15 mA Standby, 400 mA Betrieb Die Anlage ist ausbaufähig auf bis zu 16 Innen + 2 Aussenstationen (im Parallelbetrieb) Damit ist diese Video-Sprechanlage ideal für Häuser mit mehreren Eingängen (z.B. Tor- und Hauseingang, oder Haupteingang und Nebeneingang vom Garten) und / oder mehreren Stockwerken geeignet. Bei Interesse mailen Sie uns einfach: Das269,00 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Sonderpreis ECKBANK KUNO in Wildeiche Dekor – 3%-Vorkasse-RabattSonderpreis ECKBANK KUNO in Wildeiche Dekor – 3%-Vorkasse-Rabatt. Eckbank KUNO in Wildeiche Decor Appalachian einmaliger Sonderpreis - da Bestellfehler eines Kunden Eiche DekorAußenseite: 100 Dekorwange mit Einsatz schwarzMass: Li:180 x Re:140 cm - vorstehendSitzstoff: Mercury 121 blaugrau Lehnenstoff: Mercury 121 blaugrau Wir können - auf Anfrage - diese Eckbank mit Tisch und Stühlen komplettieren. cm cm Sitzhöhe: 46 - 50 cm cm Sitztiefe:40 - 44 cm cm Farbe:Rot,Grün,Blau,Braun,Gelb,Schwarz,Lila,Türkis,Grau / Anthrazit ,Beige,Taupe Holzart:Eiche,Wildeiche899,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Massives Schwebebett aus Zirbenholz zum einmaligen Sonderpreis – 3%-Vorkasse-RabattMassives Schwebebett aus Zirbenholz zum einmaligen Sonderpreis – 3%-Vorkasse-Rabatt. Massives Schwebebett Merkur aus Zirbe Ein Kunde kann das originalverpackte Bett leider nicht mehr abnehmen. Daher bieten wir es zum einmaligen Sonderpreis an. Merkur ist ein sogenanntes Schwebebett, das heißt, dass der Unterbau so weit unter das Bett versetzt ist, dass er nicht sichtbar ist. Das Bett scheint somit zu schweben. Maße des Bettes: Liegefläche: 160 x 200 cm Stellfläche Außenbreite = Liegefläche + 5 cm Außenlänge = Liegefläche + 7 cm Seitenteilbreite 20 cm Einsinktiefe 16 cm Bettrahmenhöhe 44 cm Höhe Kopfteil 42 cm Höhe Bettrahmen inkl. Kopfteil 86 cm Weitere Details: In der Ausführung Zirbe erfolgt die Lieferung unbehandelt, damit die natürlichen Öle des Holzes sich frei entfalten können. Das Kopfteil hat 3 Kassetten. Die Nachtkommoden gehören nicht zum Lieferumfang. Ergänzungsoption: Als hochwertige Ergänzung können wir Ihnen die Boxspringmatratze anbieten. Ebenfalls zum einmaligen Sonderpreis. Diese hat einen Echtlederbezug im Farbton Cognac. Härtegrad C. Eine detaillierte Beschreibung finden Sie hier cm cm cm cm Holzart:Zirbe1183,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Geese, Hans-Jürgen: Ausverkauf vom Traum NeuseelandAusverkauf vom Traum Neuseeland , Was die Kolonie Deutschland<BR>von der Geschichte der Kolonie Neuseeland heute lernen kann , Elektromotoren > Elektromotoren & -teile , Erscheinungsjahr: 202003, Produktform: Kartoniert, Autoren: Geese, Hans-Jürgen, Redaktion: Anderwelt Verlag, Seitenzahl/Blattzahl: 356, Keyword: Deutschland; Geese; Kolonie; Neuseeland, Fachkategorie: Gesellschaft und Kultur, allgemein, Bildungszweck: für alle Bildungsstufen, Thema: Auseinandersetzen, Warengruppe: HC/Belletristik/Romane/Erzählungen, Fachkategorie: Klassische Belletristik, Thema: Entdecken, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Anderwelt Verlag, Verlag: Anderwelt Verlag, Verlag: Haisenko, Peter Alexander, Länge: 208, Breite: 146, Höhe: 25, Gewicht: 478, Produktform: Kartoniert, Genre: Belletristik, Genre: Belletristik, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0035, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,21,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die Unterschiede im Eigenrisiko bei verschiedenen Versicherungsunternehmen und wie kann man das beste Eigenrisiko für seine individuellen Bedürfnisse auswählen?
Die Höhe des Eigenrisikos variiert je nach Versicherungsunternehmen und Versicherungsart. Ein niedrigeres Eigenrisiko bedeutet höhere monatliche Prämien, während ein höheres Eigenrisiko zu niedrigeren monatlichen Kosten führt. Um das beste Eigenrisiko für individuelle Bedürfnisse auszuwählen, sollte man seine finanzielle Situation und Risikobereitschaft berücksichtigen. Personen mit geringerer finanzieller Stabilität könnten ein niedrigeres Eigenrisiko bevorzugen, während finanziell stabile Personen ein höheres Eigenrisiko wählen könnten, um ihre monatlichen Kosten zu senken. **
-
Was ist das Eigenrisiko und wie beeinflusst es meine Versicherungsprämien?
Das Eigenrisiko ist der Betrag, den der Versicherte im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Je höher das Eigenrisiko gewählt wird, desto niedriger sind in der Regel die Versicherungsprämien, da der Versicherte einen Teil der Kosten selbst übernimmt. Ein niedriges Eigenrisiko führt hingegen zu höheren Versicherungsprämien, da die Versicherung im Schadensfall mehr Kosten übernehmen muss. **
-
Was sind die verschiedenen Arten von Eigenrisiko in Versicherungspolicen und wie können Versicherungsnehmer das Eigenrisiko optimieren, um die Kosten zu senken und den Versicherungsschutz zu maximieren?
In Versicherungspolicen gibt es grundsätzlich zwei Arten von Eigenrisiko: das vertraglich vereinbarte Eigenrisiko und das Selbstbehalt. Das vertraglich vereinbarte Eigenrisiko ist die Summe, die der Versicherungsnehmer im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Der Selbstbehalt ist der Teil des Schadens, den der Versicherungsnehmer selbst übernimmt, unabhängig von der vertraglich vereinbarten Summe. Um die Kosten zu senken und den Versicherungsschutz zu maximieren, können Versicherungsnehmer das Eigenrisiko optimieren, indem sie eine höhere Selbstbeteiligung wählen, was zu niedrigeren Prämien führt. Allerdings sollten Versicherungsnehmer dabei auch bedenken, dass sie im Schadensfall einen höheren Betrag selbst tragen **
-
Was genau ist ein Eigenrisiko und wie beeinflusst es meine Versicherungskosten?
Ein Eigenrisiko ist der Betrag, den du im Schadensfall selbst tragen musst, bevor die Versicherung einspringt. Je höher das Eigenrisiko, desto niedriger sind in der Regel die Versicherungskosten, da du einen Teil der Kosten selbst übernimmst. Ein niedriges Eigenrisiko führt zu höheren Versicherungskosten, da die Versicherung ein höheres Risiko trägt. **
Ähnliche Suchbegriffe für Eigenrisiko
-
Sessel mit hochwertigem Stoffbezug - Einzelstück zum Sonderpreis – 3%-Vorkasse-RabattSessel mit hochwertigem Stoffbezug - Einzelstück zum Sonderpreis – 3%-Vorkasse-Rabatt. Sessel zum Sonderpreis – Eleganz, Komfort und Qualität Einzelstück zum Sonderpreis wegen Fehlbestellung eines Kunden Material: Füße und Zierelemente aus Wildeiche Stoff Pearl - 100 % Polyester Maße des Sessels 80 x 103 x 91 Sitzhöhe: 46 cm Sitzfläche (B x T): 50 x 61 cm Bodenabstand: 18 cm cm cm cm cm Farbe:Beige,Taupe Holzart:Wildeiche598,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Boxspringmatratze - Echtlederbezug - 160 x 200 cm - zum Sonderpreis – 3%-Vorkasse-RabattBoxspringmatratze - Echtlederbezug - 160 x 200 cm - zum Sonderpreis – 3%-Vorkasse-Rabatt. Boxspringbettmatratze mit Echtlederbezug - 160 x 200 cm Ein Kunde kann diese hochwertige Matratze leider nicht mehr abnehmen. Originalverpackt Diese Boxspringmatratze beinhaltet alles, was eine Boxspringkonstruktion ausmacht: die untere Box die Matratze Die Multipocket-Matratze beinhaltet also sowohl die obere Matratze, als auch die Unterbox. Ein Lattenrost wird dabei nicht mehr benötigt, da die Konstruktion einen sehr stabilen Massivholzrahmen hat. So können Sie aus jedem Bett ein vollwertiges Boxspringbett zaubern , bei dem sich nichts verschiebt und die Matratzen nicht verrutschen. Aufbau der Boxspringbettmatratze Diese Ausführung beinhaltet als Basis einen Bonellfederkern mit 220 Federn bei 100 x 200 cm. Der Rahmen (12 x 3 cm) ist aus massiver Kiefer. Über der Basis liegt nun der Bereich mit Tonnentaschenfedern 680 Tonnen bei der Ausführung in 100 x 200 cm Abdeckung aus Kaltschaum Gesamthöhe ca. 23 cm Härtegrad B Medium oder C Fest Ab 160 cm Liegefläche ist die Matratze geteilt. Härterad C Bezug Echtleder Cognac 4 verschiedene Topperausführungen stehen zur Auswahl Topper durchgehend oder ab 140 cm geteilt möglich. Bitte wählen Sie in den Optionen. 1. Memoform 7 cm Viscoelastischer Schaumstoff mit 3-seitigem Reißverschluss Höhe ca. 7 cm Stretchbezug mit Cyrruswatte 41 % Viskose, 58 % Polyester und 1 % Dorlastan mit 400 gr, pro qm Polyesterwatte Hülle abnehmbar und reinigungsfähig 2. Memoform 12 cm Viscoelastischer Schaumstoff mit 3-seitigem Reißverschluss Höhe ca. 12 cm Stretchbezug mit Cyrruswatte 41 % Viskose, 58 % Polyester und 1 % Dorlastan mit 200 gr, pro qm Polyesterwatte Hülle abnehmbar und reinigungsfähig 3. Kaltschaumtopper mit 3-seitigem Reißverschluss Höhe ca. 7 cm Stretch Bezug 31,6 % Baumwolle, 68,4 % Polyester mit 400 gr, pro qm Polyesterwatte Hülle abnehmbar und reinigungsfähig 4. Latex Topper Latexkern in perforierten Zonen mit 3-seitigem Reißverschluss Höhe ca. 7 cm Stretch Bezug 31,6 % Baumwolle, 68,4 % Polyester mit 400 gr, pro qm Polyesterwatte Hülle abnehmbar und reinigungsfähig cm cm cm cm999,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bodahl Esstisch Hampleton aus massiver Balkeneiche - einmaliges Sonderangebot – 3%-Vorkasse-RabattBodahl Esstisch Hampleton aus massiver Balkeneiche - einmaliges Sonderangebot – 3%-Vorkasse-Rabatt. Esstisch in massiver Balkeneiche - einmaliges Sonderangebot Aufgrund eines Kundenstornos bieten wir diesen Tisch mit hohem Preisnachlass an. Jeder Tisch dieser Serie ist einzigartig und wird ausschließlich aufgrund der von Ihnen getroffenen Auswahl produziert. Das macht jeden Tisch zu einem echten Unikat, bei dem die gewollten Gebrauchsspuren und die immensen Materialstärken Ihrem Tisch eine ganz besondere individuelle Note verleihen. Die Tischplatte Material: massive Eiche, Balkeneiche Lieferbar Eiche geölt - oiled Platten lieferbar in: 40 mm Stärke (an den Kanten aufgedoppelt), mit gerader Kante Ansteckplatten in 50 cm Breite sind optional lieferbar Das Untergestell Untergestell Hampleton aus schwarzem Metall 4 x 8 cm Höhe 73 cm Breite 69 cm Maße des Tisches Der Tisch ist lieferbar in: 140 x 80 cm Höhe immer ca. 76 cm cm cm cm cm Holzart:Eiche,Wildeiche593,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Einmaliges Sonderangebot - 4 Stühle JAZZ mit Kunststoffschale und Holzuntergestell – 3%-Vorkasse-RabattEinmaliges Sonderangebot - 4 Stühle JAZZ mit Kunststoffschale und Holzuntergestell – 3%-Vorkasse-Rabatt. Stuhl Jazz von Bodahl Material: Kunststoffschale Schwarz Beine in Echtholz schwarz Querstreben aus Metall Ausstattung: Der Stuhl ist nur im 4-er-Set lieferbar Maße des Stuhls B/H/T: ca. 57,5 / 83 / 57,5 cm Sitzhöhe - Sitztiefe 45 bzw. 46 cm Höhe Lehne: 65 cm Höhe Rückenlehne: 41 cm Platz zwischen den Lehnen: 45 cm cm cm Sitzhöhe: 40 - 45 cm cm Sitztiefe:45 - 50 cm cm319,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist ein Eigenrisiko und wie kann man es bei Versicherungen beeinflussen?
Ein Eigenrisiko ist der Betrag, den der Versicherungsnehmer im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Man kann das Eigenrisiko bei Versicherungen beeinflussen, indem man eine höhere Selbstbeteiligung wählt, um dadurch die monatlichen Beiträge zu senken. Alternativ kann man auch durch den Abschluss von Zusatzversicherungen das Eigenrisiko reduzieren. **
-
Was ist das Eigenrisiko und wie beeinflusst es die Kosten meiner Versicherung?
Das Eigenrisiko ist der Betrag, den du im Schadensfall selbst tragen musst, bevor die Versicherung einspringt. Je höher das Eigenrisiko, desto niedriger sind in der Regel die Versicherungskosten, da du einen Teil der Kosten selbst übernimmst. Ein niedriges Eigenrisiko führt zu höheren Versicherungskosten, da die Versicherung ein größeres Risiko übernehmen muss. **
-
Was bedeutet Eigenrisiko und wie kann man es in verschiedenen Versicherungspolicen beeinflussen?
Eigenrisiko ist der Betrag, den der Versicherungsnehmer im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Man kann das Eigenrisiko in verschiedenen Versicherungspolicen durch die Höhe des festgelegten Betrags beeinflussen. Je höher das Eigenrisiko, desto niedriger sind in der Regel die Versicherungsprämien. **
-
Was ist das Eigenrisiko und wie wirkt es sich auf die Versicherungsprämien aus?
Das Eigenrisiko ist der Betrag, den der Versicherte im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Je höher das Eigenrisiko ist, desto niedriger sind in der Regel die Versicherungsprämien, da der Versicherte einen Teil des Risikos selbst trägt. Ein niedriges Eigenrisiko führt dagegen zu höheren Versicherungsprämien, da die Versicherung ein höheres Risiko übernimmt. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.